Авто в лізинг: як обрати умови фізичній особі
 Ірина СоколенкоАвторка про водіння та документи
· 9 хв читання
Зміст
- Як працює авто в лізинг для фізичної особи
- Лізинг, автокредит і оренда: що порівнювати
- Як зіставити внесок, регулярні платежі та викуп
- Як оформити лізинг і отримати автомобіль
- Нове чи вживане авто: що перевірити
- Страхування, обмеження й дострокове завершення договору
- Як перевірити пропозицію перед підписанням
Авто в лізинг — це спосіб користуватися автомобілем за договором фінансового лізингу й сплачувати передбачені ним платежі. До переходу права власності машина належить лізингодавцю, тому перед підписанням потрібно окремо перевірити умови викупу. Нижче — відмінності від кредиту й оренди, порядок оформлення та складові витрат, які слід зіставити. Також розберемо страхування й питання, з якими доречно звернутися до юриста.
Як працює авто в лізинг для фізичної особи
Фінансовий лізинг передбачає, що лізингодавець передає автомобіль у володіння та користування лізингоодержувачу за плату на умовах договору. Користування машиною не означає набуття права власності: до його переходу власником залишається лізингодавець. Це випливає із Закону України «Про фінансовий лізинг».
Для фізичної особи головне практичне питання — що саме потрібно виконати, аби автомобіль став її власністю. У проєкті договору знайдіть положення про викупну вартість, порядок переходу права власності й документи, якими оформлюють цей перехід. Якщо умови не збігаються з поясненням менеджера, попросіть письмове уточнення до підписання.
Назва пропозиції не замінює тексту договору. Перевіряйте, хто зазначений лізингодавцем, який саме автомобіль передають і чи включено викуп у погоджений порядок розрахунків. Особливо уважно читайте визначення платежів: однакова назва в рекламних матеріалах і договорі ще не пояснює, що входить до кожної сплати.
Лізинг, автокредит і оренда: що порівнювати
Різницю між цими способами користування авто зручно перевіряти за стороною договору, власністю та умовами завершення. Порівняння нижче описує предмет перевірки, а не замінює конкретних документів. Правову основу фінансового лізингу визначає профільний закон, а положення про позику, кредит і найм містить Цивільний кодекс України.
| Критерій | Фінансовий лізинг | Автокредит | Оренда авто |
|---|---|---|---|
| Що перевірити насамперед | Умови передачі авто, платежів і викупу | Договори купівлі авто та кредитування | Умови користування й повернення |
| Питання власності | Коли та за яких умов право перейде від лізингодавця | Хто зазначений покупцем і які діють умови забезпечення кредиту | Кому належить авто та коли його слід повернути |
| Що зіставити у витратах | Внесок, графік, послуги, комісії, викуп | Власні кошти, кредитні платежі, супутні витрати | Плату за користування й додаткові послуги |
| Що перевірити перед завершенням | Погашення зобов’язань і оформлення переходу власності | Закриття кредиту й пов’язаних з ним зобов’язань | Порядок повернення та оцінки стану авто |
Купівля авто в лізинг і придбання за кредитні кошти не стають рівноцінними лише тому, що в пропозиціях схожі регулярні платежі. Попросіть документи для кожного варіанта й порівняйте, хто набуває право власності, за що ви платите протягом користування та що відбувається наприкінці договору.
Як зіставити внесок, регулярні платежі та викуп
Перший внесок, регулярний платіж і викупна вартість відповідають на різні запитання. Внесок показує, скільки коштів потрібно до отримання автомобіля. Графік пояснює подальші сплати, а умова викупу — що належить сплатити або виконати для оформлення власності. Порівнюйте ці складові разом із витратами, винесеними за межі графіка.
Випишіть із пропозиції такі позиції:
- перший внесок і порядок його зарахування;
- кожен платіж із графіка та умови його зміни;
- викупну вартість і спосіб її сплати;
- комісії за оформлення чи супровід, якщо вони зазначені;
- витрати на страхування, реєстрацію та інші послуги, які покладено на клієнта.
Після списку звірте кожну позицію з проєктом договору. Якщо послугу названо в розмові, але її немає в документі, попросіть вказати умови письмово. Якщо витрату визначено в договорі без зрозумілого порядку розрахунку, уточніть, за яким документом її обчислять.
«Я зіставляла б пропозиції лише після того, як усі платежі й супутні витрати зібрано в одному переліку. Невеликий регулярний платіж сам по собі не описує повну суму витрат». — Ірина Соколенко, авторка про водіння та документи
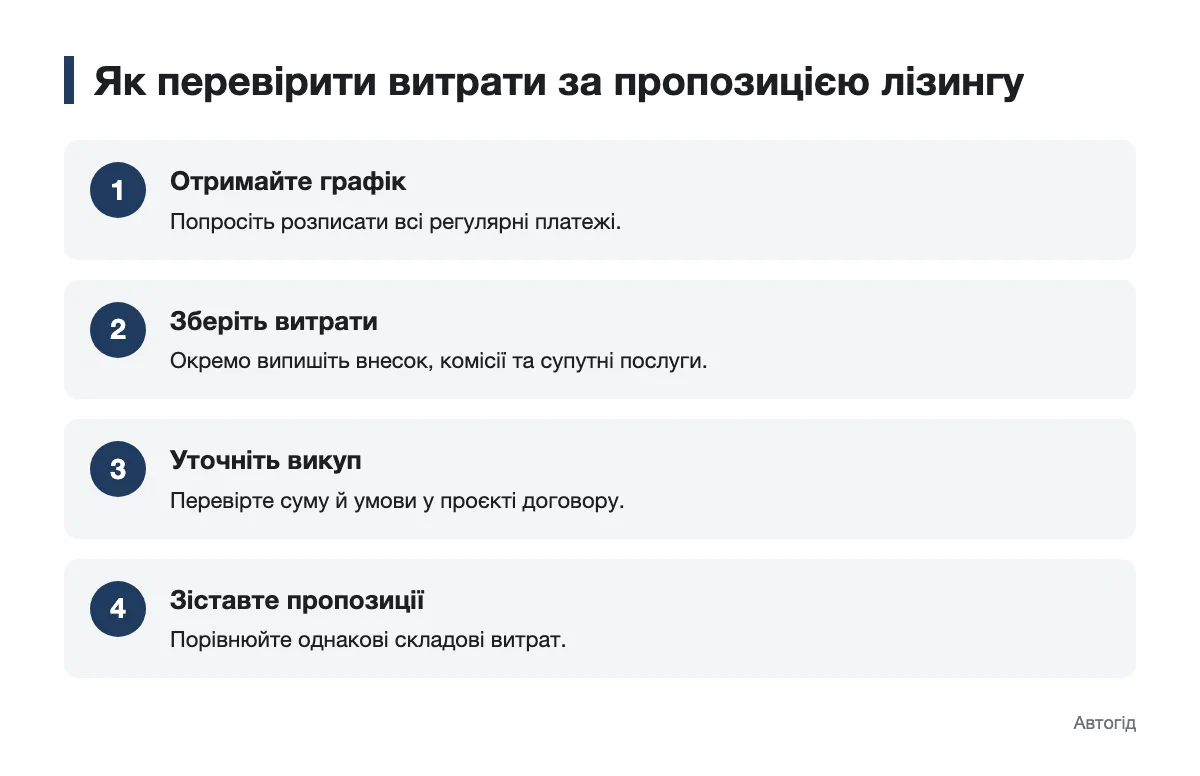
Інфографіка показує послідовність перевірки: отримати графік, зібрати витрати, уточнити викуп і лише тоді зіставити пропозиції. Для порівняння використовуйте однаковий склад витрат. Окремо з’ясуйте, чи враховано названі в розмові страхові та реєстраційні платежі в наданому розрахунку.
Як оформити лізинг і отримати автомобіль
Оформлення починається з вибору конкретної машини та запиту умов у лізингодавця. Перелік документів для фізичної особи уточнюйте в компанії: не підміняйте її вимоги переліком із рекламного оголошення. До отримання авто зіставте пропозицію, проєкт договору й фактичні дані автомобіля.
- Оберіть автомобіль і попросіть письмову пропозицію із графіком платежів, внеском та умовами викупу.
- Уточніть у компанії перелік документів, порядок розгляду заявки й підстави для додаткових витрат.
- Перевірте в проєкті договору дані сторін, опис автомобіля, графік, страхування та порядок дострокового завершення.
- Порівняйте автомобіль, який передають, з описом у документах; зафіксуйте його стан у документах приймання.
- Отримайте примірники підписаних документів і графік, за яким надалі перевірятимете платежі.
Після цієї послідовності у вас мають бути не лише ключі, а й зрозумілий набір документів для подальших розрахунків. Якщо опис машини або сума в наданому графіку відрізняються від погодженої пропозиції, з’ясуйте причину до підписання.
Нове чи вживане авто: що перевірити
Вживане авто в лізинг оцінюйте як автомобіль і як предмет майбутнього договору. Огляньте стан машини, звірте її ідентифікаційні дані з документами та уточніть, хто погоджує усунення виявлених недоліків до передачі. Для нової машини так само перевірте, чи збігається її комплектація з описом у пропозиції.
Дані МВС показують масштаби реєстрацій за марками, але не кількість автомобілів, доступних у лізинг. У таблиці — приклади первинної реєстрації нових легкових авто та реєстрації ввезених вживаних легкових авто за той самий місяць.
| Марка | Нові авто, реєстрацій | Ввезені вживані авто, реєстрацій |
|---|---|---|
| TOYOTA | 973 | 590 |
| VOLKSWAGEN | 267 | 2822 |
| HYUNDAI | 258 | 1050 |
| BMW | 166 | 1589 |
Джерело: МВС України, відомості про транспортні засоби та їх власників, дані на 2026-09-28; період таблиці — 2026-08.
Перед оформленням конкретної машини зробіть перевірку історії за VIN-кодом і порівняйте її результати з документами продавця. Якщо є відомості про пошкодження, оцініть стан автомобіля після ДТП під час огляду, а не за описом в оголошенні. Реєстраційна статистика не підтверджує ні стану окремого авто, ні готовності лізингодавця його фінансувати.
Страхування, обмеження й дострокове завершення договору
Умови страхування читайте у двох документах: договорі лізингу та страховому договорі. У першому з’ясуйте, хто організовує й оплачує ОСЦПВ і чи передбачено КАСКО. У другому перевірте застрахований автомобіль, страхувальника та умови покриття. Не вважайте назву страхової послуги в рекламному розрахунку описом її умов.
Стаття 7 Закону про обов’язкове страхування цивільно-правової відповідальності вимагає, щоб транспортний засіб був забезпечений відповідним договором страхування до початку використання в дорожньому русі на мережі загального користування. Під час оформлення з’ясуйте, хто відповідає за укладення договору щодо конкретної машини та як перевірити його чинність перед поїздкою.
Окремо прочитайте положення про користування авто: передачу керування іншим особам, поїздки за кордон, технічне обслуговування та дії після пошкодження. Це не універсальний перелік заборон. Відмітьте лише обмеження, які справді записані у вашому договорі, і попросіть пояснити незрозумілі формулювання письмово.
Для дострокового завершення знайдіть порядок повідомлення, розрахунку вже внесених платежів, повернення авто й можливого викупу. Не припускайте, що дострокова сплата автоматично передає право власності: звірте процедуру з умовами договору. Якщо після викупу змінюється власник забезпеченого автомобіля, стаття 16 закону про ОСЦПВ передбачає письмове повідомлення страховика новим власником протягом 15 календарних днів із дня набуття права власності.
«Коли порядок дострокового завершення допускає різні тлумачення, я радила б показати проєкт договору юристу до підписання. Усне пояснення не замінить чіткої умови в документі». — Ірина Соколенко, авторка про водіння та документи
Як перевірити пропозицію перед підписанням
Зіставте договір із графіком: внесок, регулярні платежі, комісії, страхування та викуп мають складатися в зрозумілий для вас розрахунок. Перевірте опис автомобіля й порядок передачі права власності. Якщо формула платежу або умова дострокового завершення лишається незрозумілою після письмового уточнення, зверніться до юриста з проєктом договору.
Питання та відповіді
Що таке авто в лізинг і як це працює?
За договором фінансового лізингу лізингодавець передає автомобіль у користування за плату. Порядок платежів і можливого переходу права власності потрібно читати в договорі.
Хто є власником автомобіля до викупу?
До переходу права власності автомобіль належить лізингодавцю. Перевірте в договорі, що саме потрібно сплатити та як оформлюють такий перехід.
Чи можна взяти в лізинг вживане авто?
Попросіть лізингодавця підтвердити, чи розглядає він обраний автомобіль, і на яких умовах. Перед оформленням звірте ідентифікаційні дані машини з документами та огляньте її стан.
Чи можна викупити автомобіль достроково?
Порядок дострокового викупу перевіряйте в проєкті договору: уточніть розрахунок платежів і документи для оформлення власності. Якщо формулювання допускає різні тлумачення, покажіть його юристу.
Хто сплачує страхування та реєстрацію?
Подивіться, на кого договір покладає відповідні витрати та чи включені вони до наданого графіка. Перед початком використання авто в дорожньому русі перевірте чинність договору ОСЦПВ.